title: "GitHub 狂揽 69K Star!这个开源"AI对冲基金",用多智能体复刻了顶级私募的投研体系" date: 2026-05-06 tags: - AI Agent - 金融科技 - LangGraph - 开源项目
GitHub 狂揽 69K Star!这个开源"AI对冲基金",用多智能体复刻了顶级私募的投研体系
花 20 块钱调了一次 GPT-5,它自信满满告诉你"全仓买入",结果第二天跌停。这真不是段子,我身边就有人这么干过。单一模型预测,幻觉率经常比收益率还高。
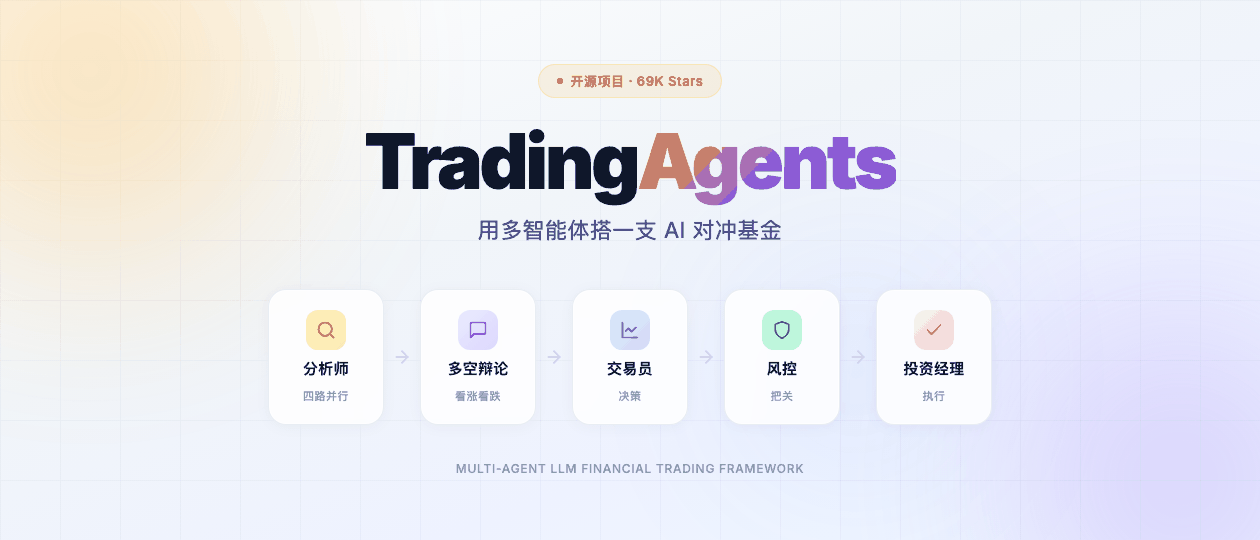
一句话总结
TradingAgents 的思路是这样的:不指望一个大模型帮你选股,而是让一群 AI "员工"搭个对冲基金团队,从分析师辩论到风控把关,走完整套专业投研流程。
为什么单一 AI 炒股不靠谱?
先泼盆冷水。
大模型炒股,头号问题就是幻觉。旧新闻当新消息,相关当因果,甚至能在 K 线图里脑补出根本不存在的形态。
更麻烦的是,它只给结论,不给过程。你问"为什么买 NVDA",它编一套逻辑自洽的故事,但你永远不知道它有没有漏看一份刚发布的财报,或者一条突发监管新闻。
说白了,你请的不是投资顾问,是算命先生。话术专业,结果随缘。
对冲基金怎么决策?靠团队,不是靠一个人拍脑袋。
TradingAgents:把对冲基金搬进代码里
最近 GitHub 上狂揽 69K Star 的项目 TradingAgents,Tauric Research 做的。近七万星标在金融开源圈什么概念?基本属于顶流。这东西不是 Demo,有 arXiv 论文(2412.20138),工程化也落地了。
核心理念就一句话:别让一个 AI 包揽全部,各干各的。
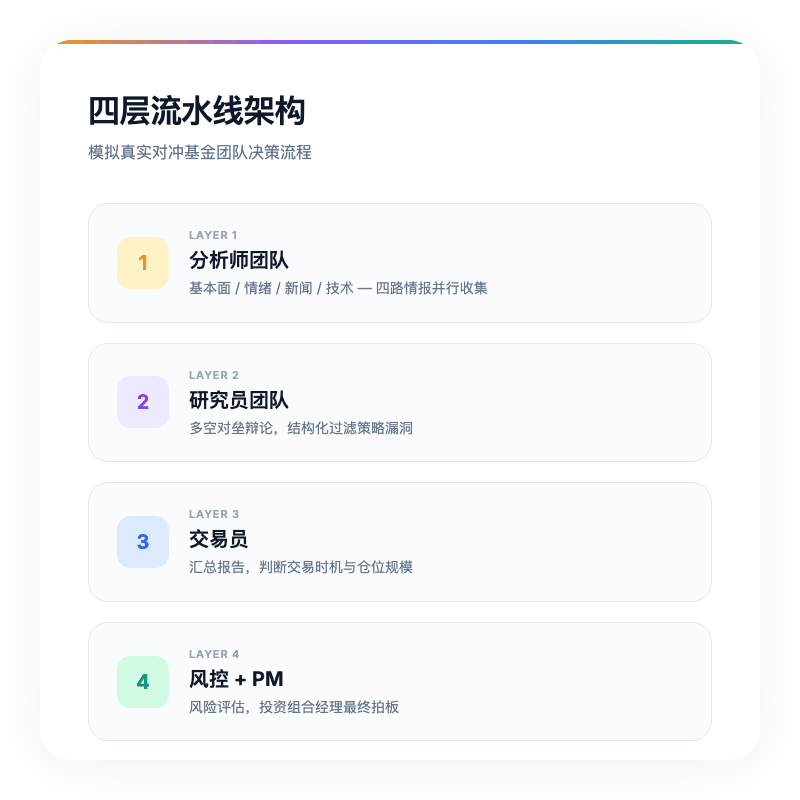
整个系统模仿了一家真实交易公司的组织架构,分四层:
| 层级 | 角色 | 职责 |
|---|---|---|
| 第一层 | 分析师团队 | 从基本面、情绪、新闻、技术四个维度收集情报 |
| 第二层 | 研究员团队 | 多空双方辩论,互相挑刺找漏洞 |
| 第三层 | 交易员 | 汇总报告,决定交易时机和仓位 |
| 第四层 | 风控 + PM | 评估风险,最终拍板下单或否决 |
这套流程华尔街私募每天都在走。TradingAgents 把它算法化了。
分析师团队:四路情报同时开工
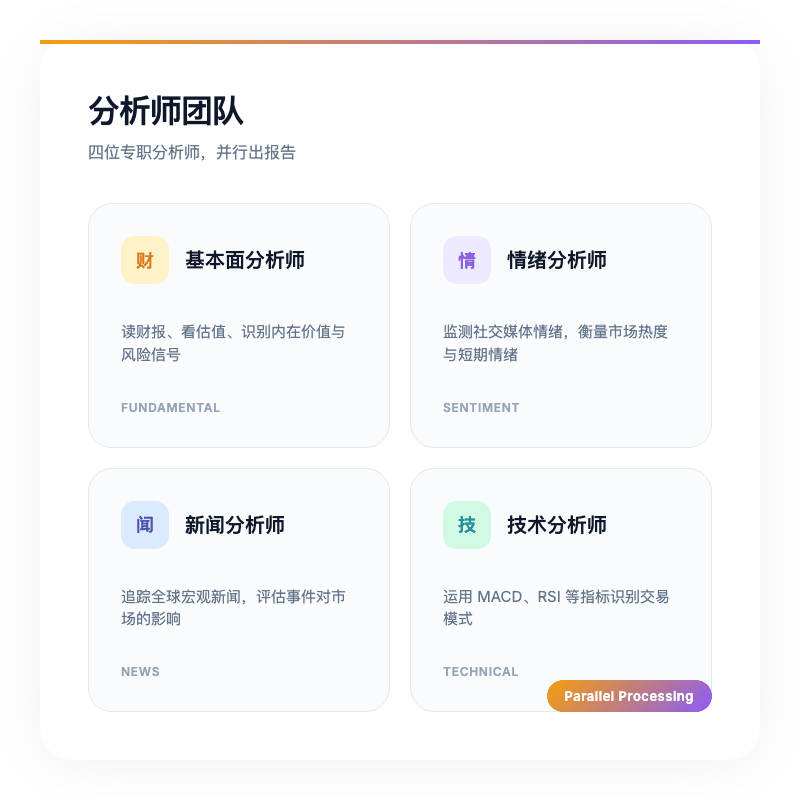
第一层派出四个专职分析师,各看各的:
- 基本面分析师:读财报、看估值、找风险信号
- 情绪分析师:监测社交媒体情绪,判断市场热度
- 新闻分析师:追踪全球宏观新闻,评估事件冲击
- 技术分析师:看 MACD、RSI 这些经典指标
关键点在于他们是并行的。就像真正的投研部,宏观组和技术组同时干活,互不干扰,最后汇总。
研究员团队:多空对垒,互相拆台
我觉得这是整个框架里最妙的地方。
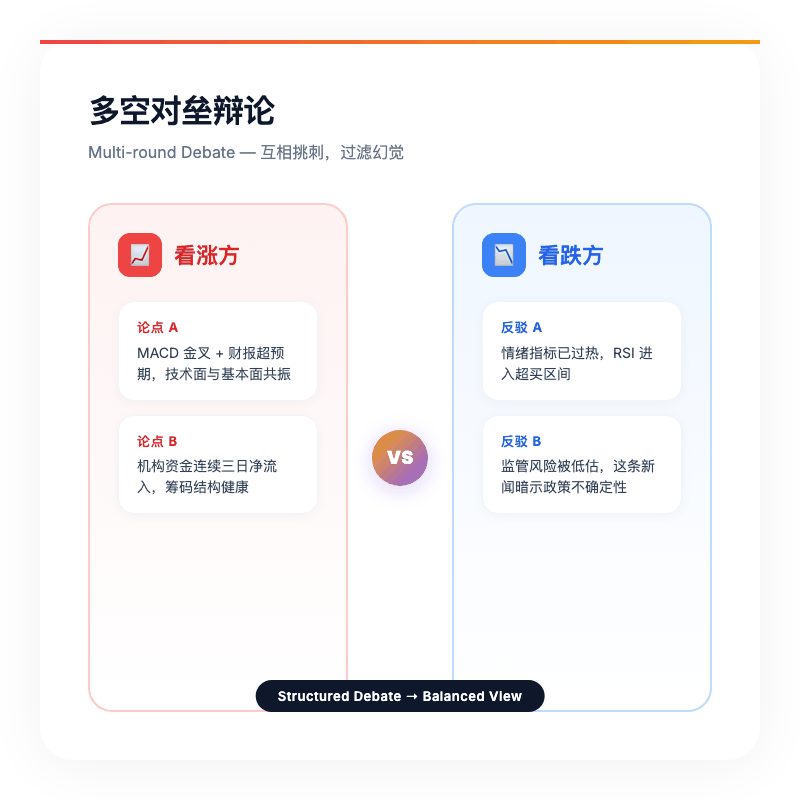
分析师的报告不会直接给交易员。它们先送到研究员团队,这里分看涨方和看跌方,两边拿着同一份报告,开始结构化辩论。
看涨方:MACD 金叉 + 财报超预期,这波必上。 看跌方:情绪指标已经过热,而且这条新闻暗示监管风险被低估。
多轮辩论之后,策略漏洞被过滤,极端观点被修正。这比单一模型自说自话要稳得多。毕竟连人类投资者都知道,决策前找个杠精朋友挑挑毛病,能少亏不少钱。
交易员与风控:最后一道闸门
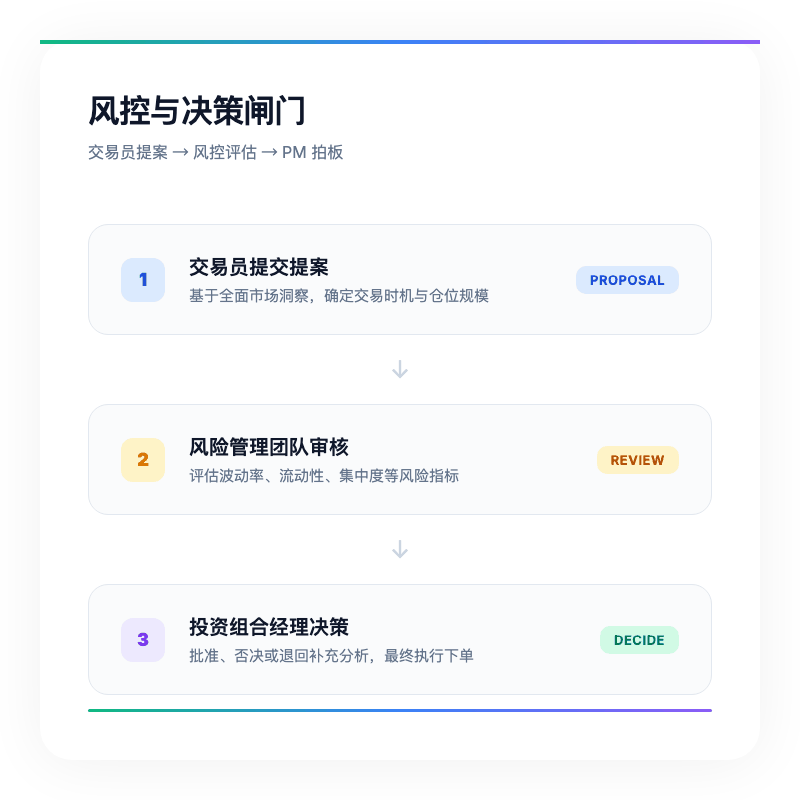
辩论结果汇总到交易员,它判断买卖时机和仓位。但即便如此,也不能直接下单。
交易员提案先交给风险管理团队,评估市场波动率、流动性、集中度这些指标。最后投资组合经理(PM)拍板:批准、否决,或者打回去补分析。
这个设计很机构化。散户炒股靠直觉,机构靠流程。TradingAgents 把流程写成了代码。
技术栈:LangGraph + 全模型覆盖
工程层面也有不少亮点:
- 底层基于 LangGraph:投研流水线被建模成状态图,每个 Agent 是节点,数据流是边。模块化程度高,换模型、加节点都方便。
- 全模型兼容:GPT-5.4、Claude 4.6、DeepSeek V4、Gemini 3.1、Grok 4.x,甚至本地 Ollama,随你挑。
- 持久化决策日志:每次交易决策和结果会被记录,系统会复盘历史盈亏,调整后续策略。
- 断点续传(Checkpointing):分析中途崩了,不用从头再来,从上一个节点恢复,省 Token 也省时间。
最小 Demo:5 行代码跑起来
理论讲完,上代码。TradingAgents 支持 Python 直接调用:
如果你想换模型、调整辩论轮数,改配置即可:
CLI 也做得挺友好,一行命令进交互界面,选股票、选日期、选模型,全程可视化追踪每个 Agent 的思考过程。
总结:未来是框架之间的博弈
我个人觉得 TradingAgents 最有趣的地方,不是它能不能赚钱,而是它展示了一种新思路:AI 在金融领域的应用,正从"单兵作战"往"组织协作"转。
一个模型再强,偏见和幻觉也跑不掉。但一群专业 Agent 互相制衡、层层把关,决策质量会接近人类机构投资者。而且它们不会累,不会情绪化,不会凌晨三点脑子一热全仓梭哈。
未来的交易,可能不再是人与人的博弈,而是不同 Agent 框架之间的博弈。
TradingAgents 开源了整套"AI 投研部"的模板。对研究者、量化开发者,或者单纯想了解机构决策流程的散户来说,都是份不错的参考。
参考资料 - TradingAgents GitHub: https://github.com/TauricResearch/TradingAgents - 技术论文: https://arxiv.org/abs/2412.20138